1 本轮检索路径与对第一版报告的修正
本章结论:本轮不是重写一遍报告,而是针对第一版的三类问题做定向补证:案例遗漏、价格带误判、把厂商聚合口径当成单客户预期。所有新增材料都指向同一类此前未系统展开的对象——区域团队的行解案例录入表与重点客户清单(PPL),而不是官网 case study 页。
1.1 为什么上一轮漏掉了这批案例
第一轮的检索主轴是官网已公布案例与产品区域可用性,关键词以英文产品名和 case study 为主。而日本、东南亚团队的案例沉淀使用中文表格结构(客户名称、项目金额、解决方案、核心场景、决策链、主要竞对),不含 case study、reference 一类英文词,因此在该检索路径下天然不可见。这不是权限问题,是检索结构问题:案例库的组织语言与检索语言不一致。
补齐后共获得 6 类新证据:日本行解案例 2 份(Ai ROBOTICS、Progress Inc.)、区域商机明细 2 张(26 年重点 PPL 的两个子表)、区域销售赋能纪要 2 份(香港、台北)、以及 1 份销售方法材料(直连模式与聚合商对比)。这 6 类证据共同改变了对谁在付费、付多少、为什么付的判断。
1.2 五处修正
修正依据全部来自本轮新证据,原判断与新结论并列,便于后续被推翻时追溯。
表 1 对第一版报告的五处修正
| 原判断(第一版) | 本轮新证据 | 修正后结论 |
|---|---|---|
| 欧洲非汽车首单可设 10 万美元级 | Ai ROBOTICS、Progress Inc. 项目金额均为十万级人民币;日产 Market Agent 商机 50 万元;畅星 TRAE 为 30 席 5 个月 | 首单现实区间 1.5–8 万美元;10 万美元以上需 6 个月以上培育,不写入 90 天 KPI |
| 优先客户是 AI Native SaaS 与电商平台 | 两份日本案例的买单方是自己生产内容的电商与内容供应商,决策链仅 3 级 | 第一优先客户类型改为内容成本计入毛利的企业,平台退为第二优先 |
| Baseus 已改写为补长尾,但 Top 表仍按 GMV 份额排序 | 按马来数据反算,AI 单位小时效率约为真人六成 | AI 直播按非黄金时段补充定价,单账户年收入预期下调约四成 |
| Magnific 是欧洲突破口 | Magnific 已盈利、已接入 Dreamina/Seedream,采购动机是单位成本与新品首发 | Magnific 的价值是背书与生态入口,不是收入来源;不设收入目标 |
| 官网聚合 KPI 可作为跨行业模式证据 | 电商 GMV +30%、Recommend 转化 +30% 等为跨客户聚合、厂商自述、无样本与期间 | 聚合口径只作背景;机会表一律只引单客户、有出处的指标 |
数据来源:S31、S32、S33、S9、S2;修正结论为本报告判断。
1.3 三条可验证的付费动因
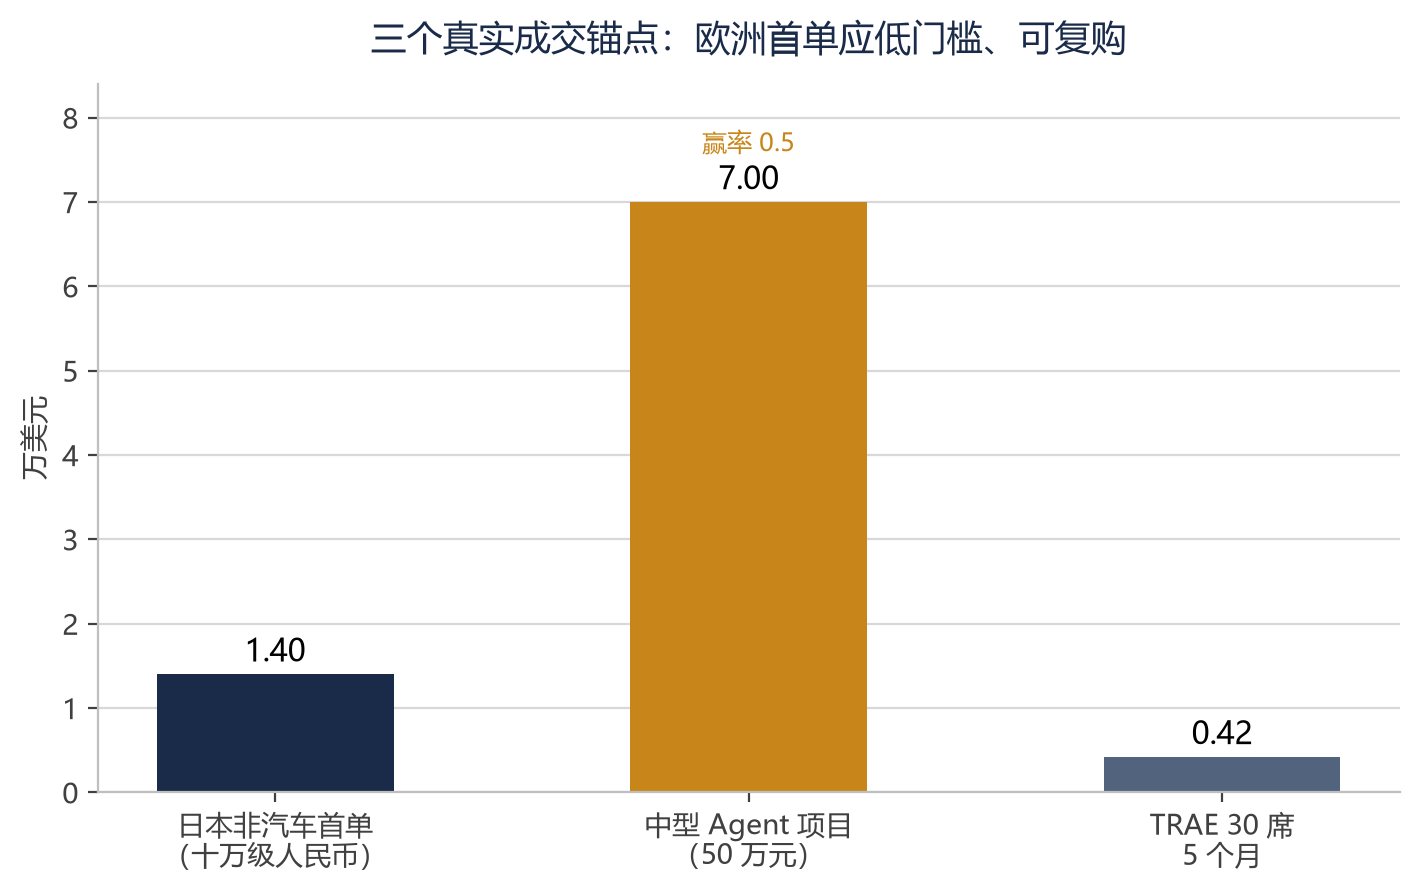
数据来源:S32、S33。金额按 1 美元≈7.1 元人民币折算,仅用于量级比较。
成本差是最硬的成交理由。第一条是单位内容成本的数量级差。Ai ROBOTICS 的对照是客户自己的:传统广告商单项目约 19 万美元、周期以 3 个月计,接入 Seedance 2.0 与 Lumina 后单月成本 3000 美元以下、单人单日可出 20 条以上广告。这是约 60 倍的成本差,且不是厂商测算。相比提升效率百分之三十这类表述,数量级差才是十万级项目能在一个季度内签下的原因。
第二条是交付密度。两份日本案例都把当天响应、客户驻场做内容生成与业务流设计写进赢单关键因素。这说明在十万级项目上,胜负不在模型跑分,而在响应速度与驻场能力。这对欧洲团队是结构性短板:公开信息显示欧洲 Partner & Solution 团队为 4 人覆盖伦敦、华沙、马德里、阿姆斯特丹,照搬日本模式单个项目就要占用 1 名 SA 两到四周。
第三条是直连带来的配额与权限。内部赋能材料明确:聚合商模式下 SLA 只覆盖平台层、配额为多客户共享、无 ACR 申请资格;直连可把专属配额写进商业协议。对已在使用 fal.ai 一类聚合商的 AI Native 客户,这是可量化的替换理由,而不是我们更便宜。
1.4 由此得出的资源约束
按日本模式执行,90 天内可并行的 PoC 上限是 2–3 个,而不是第一版写的 10 个。第一版的十个优先 PoC 在资源上不成立。本轮改为五个可在 90 天内启动加五个需前置条件,并在第 4 章给出每个 PoC 的 SA 投入天数。